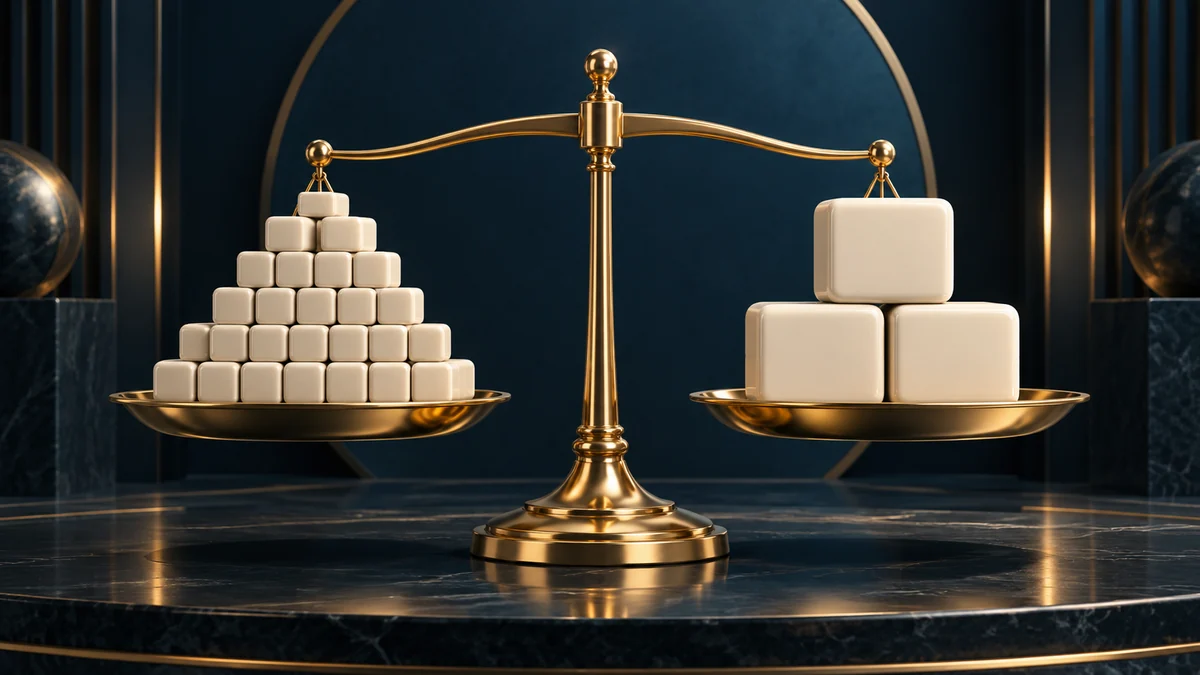
ويمكن أن يبدو سعر حصة ما بعد العمل أعلى بكثير في حين أن المستثمر يملك أسهما أقل.() ويعرف المستثمر أن تقسيم الأسهم العكسي يحوّل حصصا غير مسددة إلى أجزاء من حساب الحصة الأصلي، ويحول مثاله من نصيب إلى عشرة حصص قائمة إلى حصة جديدة واحدة، وتؤدّي النسبة نقطة البداية لتفسير تغيير الحساب. SEC Investor.gov: Reverse stock splits
اتبعوا الأدلة
تتبع كيف يمكن أن يصل الحدث إلى الأسواق، ثم تفحص تفسيرا منافسا.
تفسيرات مقارنة
ابدل العدسات ليرى ما يفسره كل حساب وما لا يزال غير مؤكد
ومثال على ذلك: أن المستثمر الذي يفترض أن يكون لديه ١٠٠ حصة بسعرين من وحدات العملة، وأن قيمة الحيازة المثبتة تبلغ ٢٠٠ وحدة، وفي حالة توحيد حصة الميكانيكية، يصبح الرقم ١٠، يكون سعرا مطابقا للأنصبة المقررة، و ١٠ وحدات موزعة حسب القيمة، و ٢٠ حصة موزعة على نحو مستقل، وقيمتها الافتراضية، وقيمها على أساس آخر ثابت.
ومثال على ذلك: أن المستثمر الذي يفترض أن يكون لديه ١٠٠ حصة بسعرين من وحدات العملة، وأن قيمة الحيازة المثبتة تبلغ ٢٠٠ وحدة، وفي حالة توحيد حصة الميكانيكية، يصبح الرقم ١٠، يكون سعرا مطابقا للأنصبة المقررة، و ١٠ وحدات موزعة حسب القيمة، و ٢٠ حصة موزعة على نحو مستقل، وقيمتها الافتراضية، وقيمها على أساس آخر ثابت.
وفيما يتعلق بالتسوية الحسابية، يحتفظ بالكمية القديمة، ونسبة العمل، والكمية الجديدة، وأي دخول نقدي، ومراحل الأسعار ذات الصلة، وعند استعراض مخطط تاريخي، يتأكد مما إذا كانت الأسعار السابقة قد عُدلت للعمل، ويمكن أن يؤدي تغيير في اتفاقية الرسم البياني إلى قفزة واضحة تحتاج إلى تفسير مختلف عن عائد السوق الملاحظ، ولا تزال حجة الاستثمار الأساسية مهمة منفصلة، ولا تتطلب وحدات الأسهم التراكمية الخاصة بها زيادة في الإيرادات، أو زيادة التدفقات النقدية أو تحسينها.
المسائل المتعلقة بسجل الإجراءات المؤسسية
ويوضح المستثمر(39) أن الشركات قد تسعى إلى تحقيق انقسامات عكسية لرفع السعر المقتبس أو معالجة شرط السعر الأدنى للتبادل، ويلاحظ أيضا أن بعض الإجراءات تُصرف من حيازة القطع وأن الأسعار التجارية يمكن أن تتقلب بعد ذلك، ولذلك ينبغي قراءة التجزئة العكسية مع الإشعار الفعلي بالتصرف في الشركات، بما في ذلك معالجتها للموجودات الصغيرة. SEC Investor.gov: Reverse stock splits
ويحدد المصدر ملفات الشركة باعتبارها وسيلة لإيجاد تفاصيل الإجراء، ولا يمكن أن توفر نسبة عامة التاريخ الفعلي أو التعامل مع جزء من أجزاء أو شروط محددة أخرى لمصدر غير اسمه، وتوضح هذه المادة الميكانيكيين دون أن تبلغ بأن أي شركة معينة أعلنت عن انقسام جديد. SEC Investor.gov: Reverse stock splits
إعادة حساب كلا جانبي الحيازة
وقد عملت المؤسسة على سبيل المثال: إذ يستهلك المستثمر افتراضيا 100 أنصبة مقررة بوحدتين عملتين، وتبلغ قيمة الحيازة المثبتة 200 وحدة، وفي إطار توحيد واحد في كل مرة، يصبح عدد النصيب الميكانيكي 10 وحدات، أي ما يقابل ذلك من تسوية أسعار تناسبية بحتة، ستبلغ 20 وحدة لكل حصة، مما سيزيد بعشر وحدات مضروبة بـ 20 وحدة على نفس القيمة الـ 200 وحدة.
ويحتفظ المثال بسجلات التقييم الأخرى، ولا يعد بأن تتاجر السوق بعشرين وحدة بالضبط أو أن قيمة الحيازة لا يمكن أن تتغير، إذ يجب أن يستخدم التقييم الفعلي لما بعد العمل الكمية الناتجة والسعر الملاحظ في الوقت المختار، وأن مقارنة سعر الوحدتين القديم بسعر الـ 20 وحدة فقط ستغفل تغير حساب الأسهم.
وتحتاج النتيجة الجزئية إلى المعالجة الموثقة للمصدر، ويفترض، على حدة، أن المستثمر الافتراضي يحتفظ بخمسة عشر حصة تحت نفس النسبة، وأن ينتج الحساب 1.5 حصة جديدة قبل تطبيق الأحكام الفعلية للجزء من الحصة، وأن من غير الصحيح أن يخترع إما دفعة نقدية أو حصة نصف محتفظ بها دون قراءة تلك الأحكام.
الجدول المعدَّل يحتاج إلى تفسير معدَّل
وللاطلاع على تسوية الحسابات، يرجى الاحتفاظ بالكميات القديمة ونسبة العمل وكمية جديدة وأي دخول نقدي ومراحل الأسعار ذات الصلة، وعند استعراض مخطط تاريخي، التحقق مما إذا كانت الأسعار قد عُدلت من أجل العمل، ويمكن أن يؤدي تغيير في اتفاقية الرسم البياني إلى قفزة واضحة تحتاج إلى تفسير مختلف عن عائد السوق الملاحظ.
ولا تزال هناك مهمة منفصلة تتمثل في إيجاد حجة استثمارية أساسية، إذ أن توحيد وحدات الأسهم لا يُظهر من خلال ما يُثبته من إيرادات أعلى أو تدفقات نقدية أقوى أو أعمال محسنة، وهذه المطالبات تتطلب سجلات خاصة بها، والدرس المفيد للوساطة هو التحقق من الإجراءات التي تتخذها الشركات وإعادة حساب الحيازة الكاملة قبل أن يُستشهد بمكسب أكبر من نصيب المستثمر.