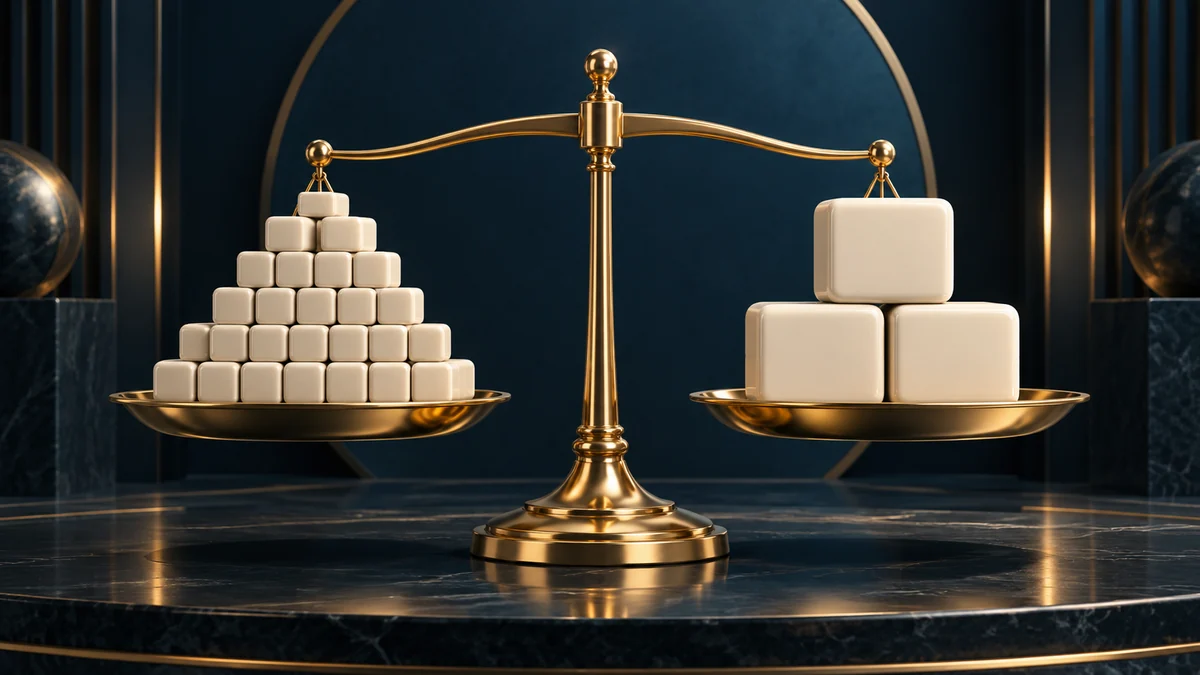
Un precio de la cuota posterior a la acción puede parecer dramáticamente más alto mientras que el inversor posee menos acciones. Investor.gov define una división de stock inversa como la conversión de acciones pendientes en fracciones del recuento de la parte original. Su ejemplo único convierte diez acciones existentes en una nueva parte. La relación proporciona el punto de partida para interpretar el cambio de cuenta. SEC Investor.gov: divide acciones inversas
Seguir las pruebas
Trace cómo el evento podría llegar a los mercados, y luego inspeccionar una explicación competitiva.
Compare las explicaciones
Intercambiar lentes para ver lo que explica cada cuenta, y lo que sigue siendo incierto.
El resultado de la prueba de la inversión es de 200 unidades. El valor de la cuenta de la cuota de la prueba es de 20 unidades. El resultado de una prueba de la cuota se mantiene en un solo lugar, la cuenta de cuota mecánica se convierte en 10. Un ajuste de precio puramente proporcional sería de 20 unidades por acción, dejando 10 multiplicadas por 20 igual al mismo valor de 200 unidades, el ejemplo mantiene cada vez mayor de la cantidad de valor de la cuota.
El resultado de la prueba de la inversión es de 200 unidades. El valor de la cuenta de la cuota de la prueba es de 20 unidades. El resultado de una prueba de la cuota se mantiene en un solo lugar, la cuenta de cuota mecánica se convierte en 10. Un ajuste de precio puramente proporcional sería de 20 unidades por acción, dejando 10 multiplicadas por 20 igual al mismo valor de 200 unidades, el ejemplo mantiene cada vez mayor de la cantidad de valor de la cuota.
Para una conciliación de cuentas, mantenga la vieja cantidad, ratio de acción, nueva cantidad, cualquier entrada en efectivo y los plazos de precios pertinentes. Al revisar un gráfico histórico, compruebe si los precios anteriores se ajustaron para la acción. Un cambio en la convención de gráficos puede crear un salto aparente que necesita una explicación diferente de un rendimiento de mercado observado. Un argumento de inversión fundamental sigue siendo una tarea separada.
El historial de acción corporativa importa
Investor.gov explica que las empresas pueden realizar divisiones inversas para elevar el precio citado o atender el requisito mínimo de precio-bid-price de un intercambio. También observa que algunas acciones liquidan las existencias fraccionadas y que los precios de comercio pueden fluctuar después. Por lo tanto, una división inversa debe leerse con el aviso de acción corporativa real, incluyendo su tratamiento de pequeñas tenencias. SEC Investor.gov: divide acciones inversas
La fuente identifica los archivos de la empresa como una manera de encontrar los detalles de la acción. Una relación genérica no puede suministrar la fecha efectiva, el manejo fraccional o otros términos específicos para un emisor sin nombre. Este artículo ilustra a los mecánicos sin informar que cualquier empresa en particular ha anunciado una nueva división. SEC Investor.gov: divide acciones inversas
Recalcular ambos lados de la tenencia
WFN ejemplo de trabajo: un inversor hipotético sostiene 100 acciones precio a 2 unidades de moneda cada una. El valor de retención mostrado es de 200 unidades. Bajo una consolidación de una sola por décima, el recuento de acciones mecánicas se convierte en 10. Un ajuste de precio puramente proporcional sería de 20 unidades por acción, dejando 10 multiplicados por 20 igual al mismo valor de 200 unidades .
El ejemplo mantiene cada otra constante de entrada de valoración. No es una promesa que el mercado cambiará exactamente a 20 unidades o que el valor de la tenencia no puede cambiar. Una valoración real posterior a la acción debe utilizar la cantidad resultante y el precio observado en el momento elegido. Comparando el antiguo precio de 2 unidades con el nuevo precio de 20 unidades solamente omitiría el cambio de cuenta de acción.
Un resultado fraccional necesita el tratamiento documentado del emisor. Suponga, por separado, un inversionista hipotético mantuvo 15 acciones bajo la misma proporción. La aritmética produce 1.5 nuevas acciones antes de aplicar las disposiciones de fraccionamiento real. Sería incorrecto inventar un pago en efectivo o una media parte retenida sin leer esas disposiciones.
Un gráfico ajustado necesita una explicación ajustada
Para una conciliación de cuentas, mantenga la cantidad antigua, ratio de acción, nueva cantidad, cualquier entrada en efectivo y los horarios de precios pertinentes. Al revisar un gráfico histórico, compruebe si los precios anteriores se ajustaron para la acción. Un cambio en la convención de gráficos puede crear un salto aparente que necesita una explicación diferente de un rendimiento de mercado observado.
Un argumento fundamental de inversión sigue siendo una tarea separada. La consolidación de unidades de acciones no por su propio aritmético demuestra mayores ingresos, mayores flujos de efectivo o un negocio mejorado. Esas reclamaciones requieren sus propios registros. La lección útil de intermediación es verificar la acción corporativa y recalcular la retención completa antes de llamar a una cotización por combos más alta un beneficio de inversionista.