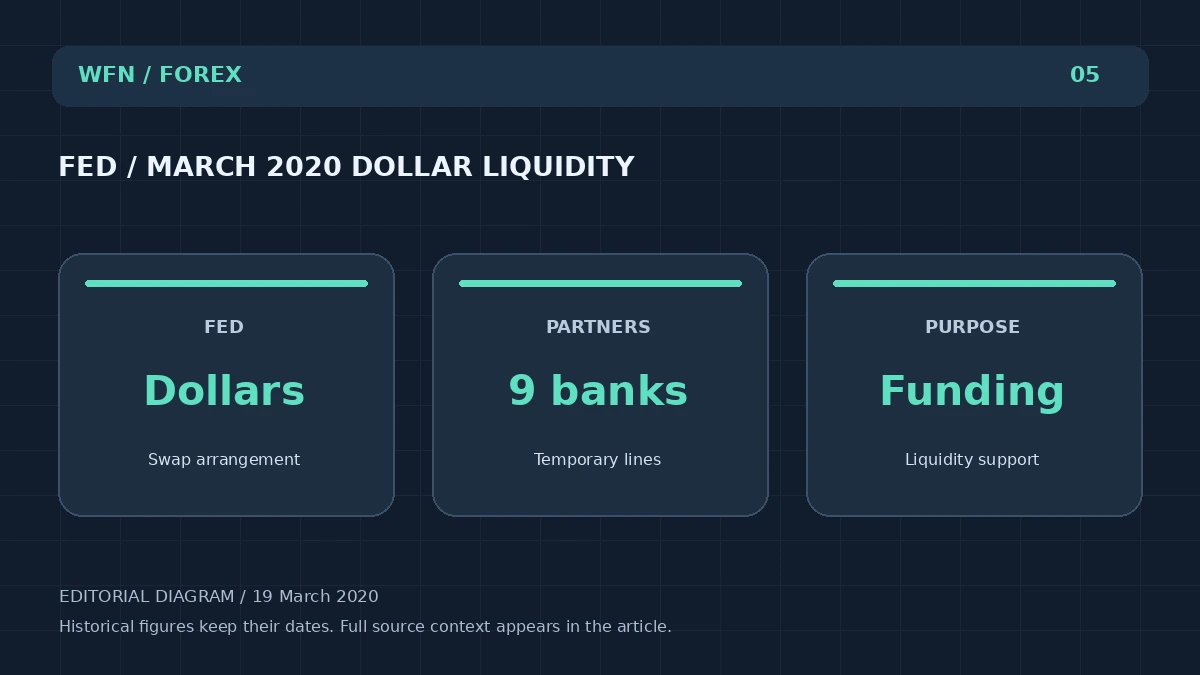
Своповые линии ФРС 2020 года касались долларового финансирования
Девять временных соглашений о свопах центральных банков, объявленных в марте 2020 года, иллюстрируют, как поддержка ликвидности в долларах отличается от целевого показателя валютных курсов.
Выбирается полный анализ. Выберите Быстрый бриф, чтобы сначала отсканировать ключевые моменты.
WFN QUICK BRIEF · С 1 мин.
Краткое изложение
Способ 2 из 2
Рекорд
19 марта 2020 года Федеральная резервная система объявила о временных соглашениях о долларовой ликвидности с девятью центральными банками, в том числе с Австралией, Бразилией, Данией, Южной Кореей, Мексикой, Норвегией, Новой Зеландией, Сингапуром и Швецией, целью которых было помочь ослабить напряженность на мировых рынках долларового финансирования. Объявление Федеральной резервной системы о временной своп-линии ⁇
Анализ WFN
Спрос на финансирование и направленный спрос на валюту могут появляться на одном и том же рынке, но отвечать на различные вопросы. Учреждению могут потребоваться доллары для покрытия обязательств, не выражая долгосрочного мнения о том, что доллар должен быть оценен.
Следующая проверка
Для эпизода 2020 года сравните объявление с одновременными показателями финансирования в долларах и опубликованным использованием объекта. Доступное соглашение не является тем же, что фактическое сокращение. Для современного покрытия проверьте, какие соглашения остаются активными, вместо того, чтобы переносить исторический список вперед в качестве текущей карты доступа. Запишите ограничения и использование объекта отдельно.
Быстрый обзор - это помощь для чтения. Полная статья и источник остаются на этой странице.
КОМПАС СТОРОНЫ ВФН
Выберите угол чтения
Перемещайтесь между отчетной записью, рыночным контекстом и открытыми вопросами. На этикетках статусов претензии не совпадают с выводами.
Все контекстные слои видны. Выберите объектив, чтобы перейти к этой части истории.
Маркет КонтекстWFN Edition · 14 октября 2026
Примечание редакцииИсходное объяснение с оригинальным анализом WFN. Исторические записи сохраняют свои даты. Оригинальная редакционная диаграмма WFN; это не график живого рынка.
WFN Reality LEDGER (альбом)
Что подтверждено источниками?
Разбор первоисточников
Датированный официальный отчет / исторический или технический объяснитель
В приводимой записи указывается документально подтвержденное событие.Предложения, технические объявления, утверждения и распоряжения сохраняют заявленный статус; WFN Analysis - редакционная интерпретация.
Девять временных соглашений о свопах центральных банков, объявленных в марте 2020 года, иллюстрируют, как поддержка ликвидности в долларах отличается от целевого показателя валютных курсов.
01 · ОБЯЗАТЕЛЬНАЯ РЕКОРАДКА
Подтверждённые факты
19 марта 2020 года Федеральная резервная система объявила о временных соглашениях о долларовой ликвидности с девятью центральными банками, в том числе с Австралией, Бразилией, Данией, Южной Кореей, Мексикой, Норвегией, Новой Зеландией, Сингапуром и Швецией, целью которых было помочь ослабить напряженность на мировых рынках долларового финансирования. Объявление Федеральной резервной системы о временной своп-линии ⁇
В объявлении описывался доступ к долларовой ликвидности через механизмы центрального банка. Это не было объявлением целевого уровня для курса доллара.
02 · ЭДИТОРИАЛЬНЫЙ АНАЛИЗ ВФН
Почему это важно
Спрос на финансирование и направленный спрос на валюту могут появляться на одном и том же рынке, но отвечать на различные вопросы. Учреждению могут потребоваться доллары для покрытия обязательств, не выражая долгосрочного мнения о том, что доллар должен быть оценен.
Это различие изменяет доказательства, которые должен искать аналитик. Требование о финансировании требует наблюдений рынка финансирования; утверждение о перспективах обменного курса требует более широкого набора оценочных и политических доказательств. Один не может заменить другой просто потому, что оба используют слово доллар.
03 Что делать дальше
Что проверить дальше
Для эпизода 2020 года сравните объявление с одновременными показателями финансирования в долларах и опубликованным использованием объекта. Доступное соглашение не является тем же, что фактическое сокращение. Для современного покрытия проверьте, какие соглашения остаются активными, вместо того, чтобы переносить исторический список вперед в качестве текущей карты доступа. Запишите ограничения и использование объекта отдельно.