Случай EZTD 2016 года показывает, почему требования о прибыли нуждаются в знаменателе результата
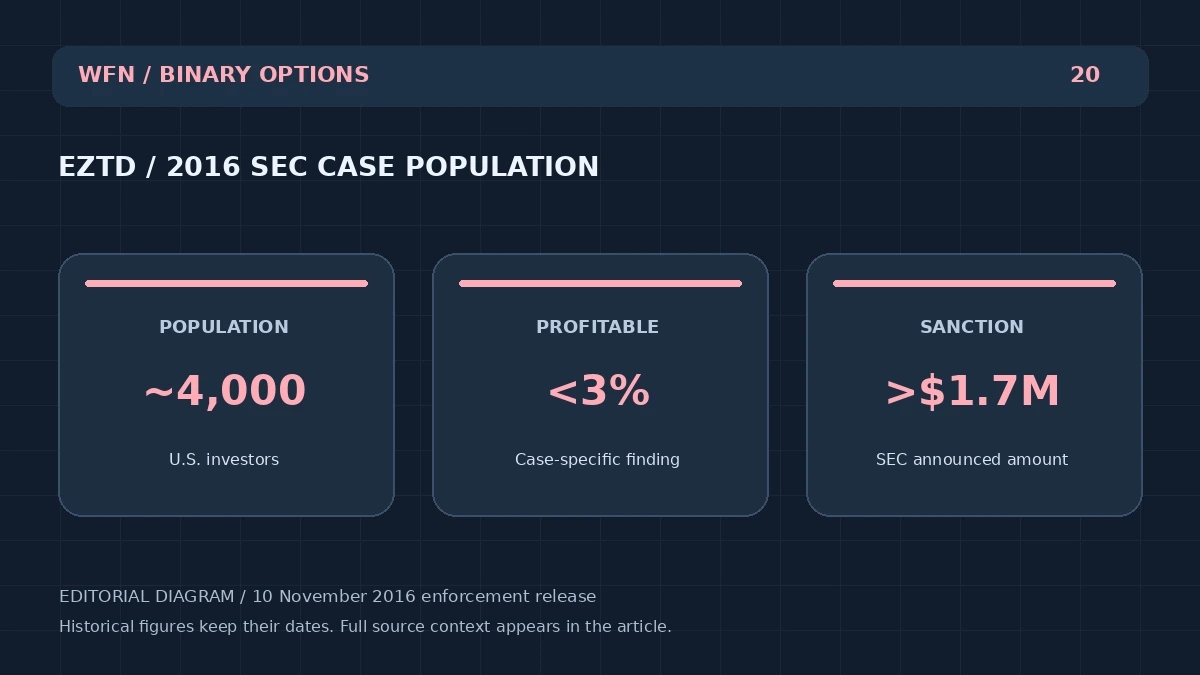
SEC обнаружила, что менее 3% из около 4,000 инвесторов EZTD в США получили прибыль. Этот конкретный случай оспаривает неподтвержденные маркетинговые претензии.
Выбирается полный анализ. Выберите Быстрый бриф, чтобы сначала отсканировать ключевые моменты.
WFN QUICK BRIEF · С 1 мин.
Краткое изложение
Способ 2 из 2
Рекорд
10 ноября 2016 года SEC объявила, что EZTD Inc. должна выплатить более 1.7 млн долларов в связи с введением в заблуждение инвесторов о прибыльности бинарных опционов. В приказе SEC установлено, что менее 3% из примерно 4,000 американских инвесторов, открывших счета, получили какую-либо прибыль от своих инвестиций. Он также выявил сбои в регистрации и неспособность раскрыть больший потенциал для потери денег. Пресс-релиз SEC 2016-236 ⁇
Анализ WFN
Маркетинговое заявление о прибыльной торговле неполно без определения результата. Описывает ли оно успешные сделки, прибыльные счета, клиентов после сборов или только выбранные отзывы? Эти меры могут резко отличаться.
Следующая проверка
При оценке требования о рентабельности попросите указать период, численность населения, порядок учета закрытых счетов и расходы. Сопоставьте расчет с точной формулировкой требования. Исторические доказательства правоприменения могут выявить проблему отчетности, но они не могут установить эффективность работы нынешнего поставщика без его собственных проверяемых записей.
Быстрый обзор - это помощь для чтения. Полная статья и источник остаются на этой странице.
КОМПАС СТОРОНЫ ВФН
Выберите угол чтения
Перемещайтесь между отчетной записью, рыночным контекстом и открытыми вопросами. На этикетках статусов претензии не совпадают с выводами.
Все контекстные слои видны. Выберите объектив, чтобы перейти к этой части истории.
Маркет КонтекстWFN Edition · 14 октября 2026
Примечание редакцииИсходное объяснение с оригинальным анализом WFN. Исторические записи сохраняют свои даты. Оригинальная редакционная диаграмма WFN; это не график живого рынка.
WFN Reality LEDGER (альбом)
Что подтверждено источниками?
Разбор первоисточников
Датированный официальный отчет / исторический или технический объяснитель
Первичный отчет/справочный период10 ноября 2016 г. Правоприменительная практика
В приводимой записи указывается документально подтвержденное событие.Предложения, технические объявления, утверждения и распоряжения сохраняют заявленный статус; WFN Analysis - редакционная интерпретация.
SEC обнаружила, что менее 3% из около 4,000 инвесторов EZTD в США получили прибыль. Этот конкретный случай оспаривает неподтвержденные маркетинговые претензии.
01 · ОБЯЗАТЕЛЬНАЯ РЕКОРАДКА
Подтверждённые факты
10 ноября 2016 года SEC объявила, что EZTD Inc. должна выплатить более 1.7 млн долларов в связи с введением в заблуждение инвесторов о прибыльности бинарных опционов. В приказе SEC установлено, что менее 3% из примерно 4,000 американских инвесторов, открывших счета, получили какую-либо прибыль от своих инвестиций. Он также выявил сбои в регистрации и неспособность раскрыть больший потенциал для потери денег. Пресс-релиз SEC 2016-236 ⁇
Процент принадлежит населению, описанному в этом случае. Это не универсальный показатель выигрыша для каждого контракта бинарных опционов.
02 · ЭДИТОРИАЛЬНЫЙ АНАЛИЗ ВФН
Почему это важно
Маркетинговое заявление о прибыльной торговле неполно без определения результата. Описывает ли оно успешные сделки, прибыльные счета, клиентов после сборов или только выбранные отзывы? Эти меры могут резко отличаться.
Разница особенно важна, когда продукт представлен скриншотами выигрышных сделок. Видимый выигрыш не устанавливает общий результат клиента. Заслуживающее доверия требование о производительности требует полной соответствующей популяции и метода, который не устраняет тихо неудачных или неактивных участников. Это стандарты редакционных доказательств, а не новая статистика, выведенная из выпуска правоохранительных органов.
03 Что делать дальше
Что проверить дальше
При оценке требования о рентабельности попросите указать период, численность населения, порядок учета закрытых счетов и расходы. Сопоставьте расчет с точной формулировкой требования. Исторические доказательства правоприменения могут выявить проблему отчетности, но они не могут установить эффективность работы нынешнего поставщика без его собственных проверяемых записей.