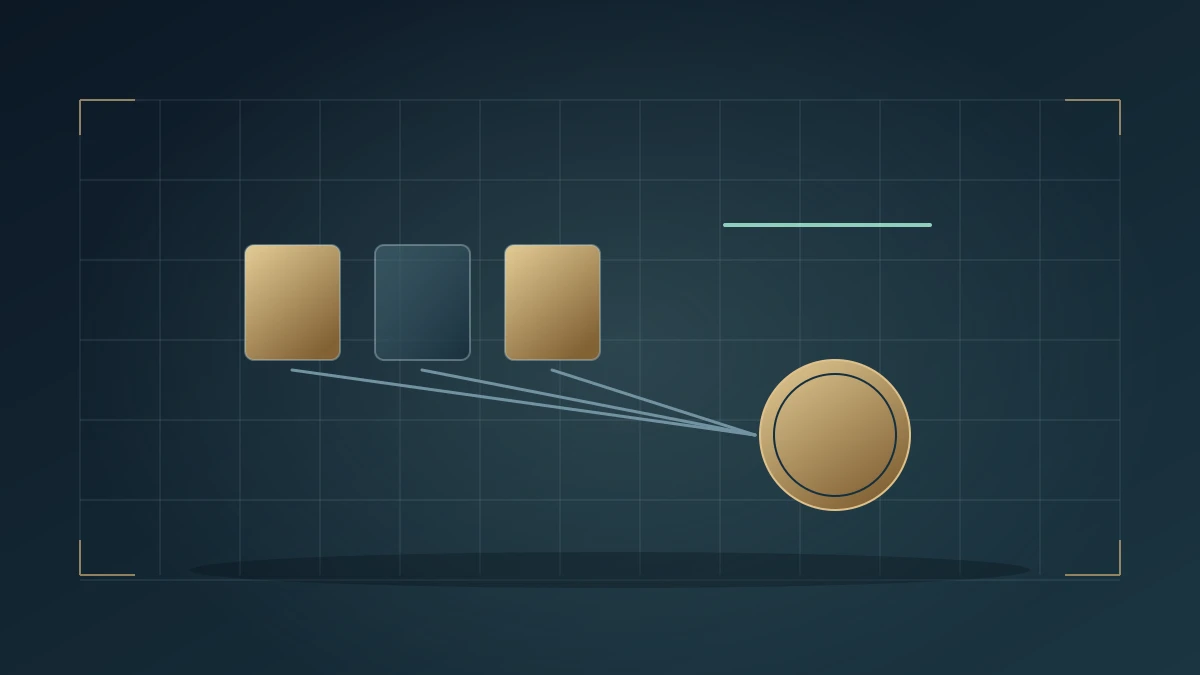
في مثال افتراضي، تجمع هديتان بقيمة 180 و150 دولارا إلى 330. لا يكمل كون كل واحدة دون 300 فحص الحد السنوي.
ما يجب التحقق منه قبل الاستنتاج
تحتاج الفرق إلى هوية متلق مشتركة وتاريخ وغرض وتقييم. قد تخفي سجلات منفصلة لكل بائع مجموع الشركة عبر الموظفين.
يساعد الموجز السريع على القراءة. يظل المقال الكامل وروابط المصادر متاحين في هذه الصفحة.
دليل قراءة المقال من WFN
اختر زاوية القراءة
تنقل بين الوقائع الموثقة وسياق السوق والأسئلة المفتوحة. توضح علامات الحالة الفرق بين الادعاءات والنتائج المثبتة.
تظهر جميع زوايا السياق. اختر زاوية للانتقال إلى الجزء المقابل من المقال.
رسم متجهي أصلي من WFNWFN · 24 أكتوبر 2026
ملاحظة تحريريةشرح للمصدر الأولي مع تحليل WFN. تحتفظ السجلات التاريخية بتواريخها؛ الأمثلة العددية افتراضية. الرسم المتجهي الأصلي من WFN مفاهيمي وليس دليلا وثائقيا.
سجل الوقائع من WFN
ما الذي تثبته المصادر؟
شرح لمصدر أولي
شرح لمصدر أولي
المصدر الأولي / الفترة المرجعيةمنهجية أو سجل تاريخي؛ تواريخ المصادر موضحة في النص.